
 Redacción Dinero.com.sv
El Banco Central de Reserva (BCR) destacó la importancia de adoptar pequeños hábitos financieros para mejorar la administración del dinero y fortalecer la estabilidad económica de los hogares. A través de un mensaje de educación financiera, la institución señaló que acciones como ahorrar, planificar los gastos y tomar decisiones informadas pueden generar cambios significativos en el manejo de las finanzas personales.
La entidad enfatizó que administrar adecuadamente el dinero no depende únicamente de cuánto se gana, sino también de cómo se utilizan los ingresos. En ese sentido, desarrollar hábitos financieros responsables permite tener un mayor control sobre los recursos disponibles, atender las necesidades cotidianas y prepararse para enfrentar gastos inesperados.
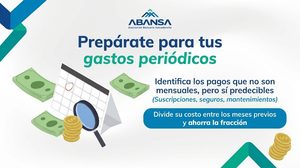
Uno de los principales aspectos para alcanzar este objetivo es la elaboración de un presupuesto. Esta herramienta permite identificar cuánto dinero ingresa al hogar, cuáles son los gastos fijos y variables, y qué cantidad puede destinarse al ahorro. Además, facilita reconocer aquellos desembolsos que pueden reducirse o eliminarse para evitar desequilibrios en las finanzas.
El presupuesto también contribuye a establecer prioridades, ya que ayuda a diferenciar entre las necesidades y los gastos que pueden esperar. Llevar un registro de las compras, los pagos de servicios, la alimentación, el transporte y otras obligaciones permite conocer con mayor precisión hacia dónde se dirige el dinero y tomar medidas cuando los gastos superan los ingresos.
Otro hábito fundamental es el ahorro, una práctica que permite reservar una parte de los ingresos para utilizarla en el futuro. Aunque en ocasiones puede parecer difícil destinar dinero a este propósito, comenzar con cantidades pequeñas y mantener la constancia puede contribuir a construir un fondo que ayude a cubrir emergencias, alcanzar objetivos personales o realizar compras planificadas sin recurrir necesariamente al endeudamiento.
Para fortalecer esta práctica, es recomendable incorporar el ahorro dentro del presupuesto mensual, en lugar de esperar a que quede dinero disponible después de cubrir todos los gastos. De esta manera, se convierte en una responsabilidad financiera constante y no en una actividad ocasional.
La educación financiera también desempeña un papel importante en este proceso, porque proporciona conocimientos y herramientas para comprender mejor el funcionamiento del dinero. Contar con información sobre productos financieros, tasas de interés, créditos, obligaciones de pago y alternativas de ahorro permite evaluar las opciones disponibles antes de asumir compromisos económicos.
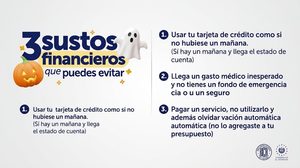
En particular, antes de solicitar un crédito, es importante analizar la capacidad de pago, conocer las condiciones del financiamiento y revisar los intereses y cargos asociados. Una decisión informada puede evitar que las obligaciones adquiridas comprometan una parte excesiva de los ingresos y afecten el cumplimiento de otras responsabilidades.
Asimismo, mantener hábitos de consumo responsables contribuye a una mejor administración financiera. Comparar precios, evitar compras impulsivas, planificar las adquisiciones y evaluar si un producto o servicio realmente es necesario son acciones que ayudan a utilizar los recursos de manera más eficiente.
El mensaje del BCR también pone de manifiesto que estos cambios no necesariamente requieren grandes cantidades de dinero ni transformaciones inmediatas. Por el contrario, la disciplina para organizar los ingresos, controlar los gastos y mantener el hábito del ahorro puede comenzar con decisiones sencillas que se incorporen progresivamente a la vida cotidiana.
De esta manera, la planificación, el ahorro y la educación financiera se convierten en herramientas complementarias para mejorar el bienestar económico. La constancia en estas prácticas permite tener mayor control sobre el dinero, prepararse para imprevistos y establecer condiciones más favorables para alcanzar metas financieras a corto, mediano y largo plazo.