
 Redacción Dinero.com.sv
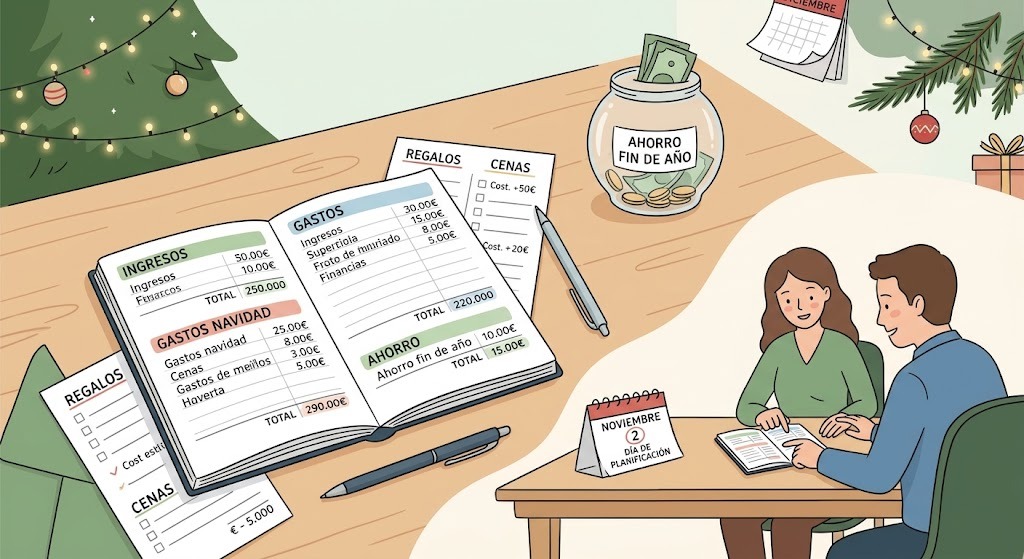
El feriado del 2 de noviembre puede convertirse en una oportunidad para organizar las finanzas del hogar y prepararse con anticipación para los gastos de Navidad y Año Nuevo. La compra de regalos, los ingredientes para las cenas, la ropa, los adornos y las reuniones familiares pueden representar desembolsos importantes durante diciembre. Por eso, comenzar a planificar desde ahora permite distribuir mejor el dinero, establecer límites de gasto y evitar que las celebraciones se conviertan en una carga económica para los primeros meses del próximo año.
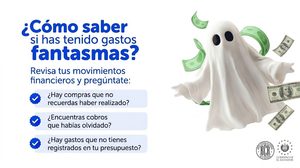
El primer paso es elaborar un presupuesto que refleje cuánto dinero ingresa al hogar, cuáles son los gastos habituales y qué cantidad puede destinarse a las celebraciones. El Consejo Nacional de Inclusión y Educación Financiera de El Salvador explica que esta herramienta permite organizar los ingresos y egresos, identificar compras innecesarias y anticipar compromisos económicos. Para aplicarla, conviene anotar los pagos de vivienda, alimentación, servicios básicos, transporte y deudas, de manera que el dinero reservado para Navidad y Año Nuevo no interfiera con las necesidades esenciales de la familia.
Una vez conocido el dinero disponible, es importante preparar una lista de los gastos previstos para ambas celebraciones. Se pueden incluir los regalos, las cenas, las bebidas, los viajes, las reuniones familiares y cualquier otro compromiso que implique un desembolso. Después, hay que asignar una cantidad máxima a cada categoría y ajustar las expectativas a la capacidad económica del hogar. No es necesario comprar regalos costosos ni organizar celebraciones grandes para compartir con los seres queridos; elegir opciones más sencillas puede ayudar a mantener las tradiciones sin comprometer el presupuesto.
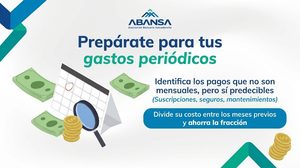
El ahorro anticipado es otra herramienta para llegar a diciembre con mayor tranquilidad. En lugar de esperar hasta recibir el aguinaldo o el último salario del año, se puede comenzar a separar una cantidad de dinero cada semana o quincena, de acuerdo con los ingresos y las obligaciones pendientes. La plataforma oficial de Inclusión y Educación Financiera señala que el ahorro debe responder a una meta concreta y formar parte de la planificación financiera. Por ejemplo, si una familia calcula que necesitará US$240 para los gastos de fin de año y dispone de ocho semanas para reunir esa cantidad, deberá reservar US$30 por semana. La cifra debe adaptarse a la realidad de cada hogar y no obtenerse a costa de gastos indispensables.
También conviene aprovechar el feriado para comparar precios y revisar qué productos pueden comprarse con anticipación. Elaborar una lista de regalos, consultar diferentes establecimientos y establecer un monto máximo por persona ayuda a evitar compras impulsivas. En el caso de los alimentos, planificar el menú de las cenas y calcular las cantidades necesarias permite reducir el desperdicio y los gastos de última hora. Las promociones pueden ser útiles cuando corresponden a productos que realmente se necesitan, pero un descuento no representa un ahorro si conduce a comprar artículos que no estaban contemplados en el presupuesto.
El aguinaldo, cuando corresponda recibirlo, también debe planificarse antes de gastarlo. Aunque puede representar un ingreso adicional para cubrir compromisos de diciembre, destinarlo por completo a regalos y celebraciones puede dejar al hogar sin recursos para otras necesidades. Una alternativa es distribuirlo entre obligaciones pendientes, ahorro, gastos de temporada y otras metas financieras, según la situación de cada familia. En una encuesta sobre hábitos de consumo navideño publicada por la Defensoría del Consumidor en diciembre de 2025, el 52 % de las personas consultadas indicó que destinaría el aguinaldo o bono navideño al ahorro, mientras que el 30% lo utilizaría para pagar deudas y el 17% para gastos de temporada. Estos resultados corresponden a las personas encuestadas y no necesariamente representan a toda la población.
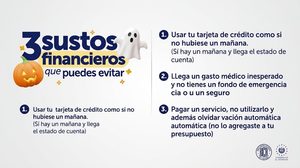
Para evitar el endeudamiento, es fundamental no asumir compromisos que superen la capacidad de pago. Antes de utilizar una tarjeta de crédito o aceptar compras a plazos, conviene revisar el costo total, los intereses, las cuotas y las fechas de pago. La Superintendencia del Sistema Financiero advierte que pagar después de la fecha límite de una tarjeta puede generar intereses sobre el saldo. Por ello, si el dinero disponible no alcanza para cubrir una compra, es preferible reducir el gasto, buscar una alternativa más económica o posponerla antes que acumular obligaciones difíciles de cumplir.
Planificar los gastos de Navidad y Año Nuevo durante el feriado del 2 de noviembre permite tomar decisiones con tiempo y evitar que la presión de las celebraciones afecte las finanzas familiares. Revisar los ingresos, fijar límites, ahorrar de manera gradual y comparar precios son acciones sencillas que ayudan a llegar a diciembre con mayor control del dinero. La meta no es dejar de celebrar, sino disfrutar las fiestas de acuerdo con las posibilidades económicas de cada hogar, sin comprometer los pagos esenciales ni comenzar el nuevo año con deudas innecesarias.