
 Leydin Sorto
Más de la mitad de las micro y pequeñas empresas (MYPES) de El Salvador permanecen al margen de las instituciones financieras formales, una situación que limita sus posibilidades de acceder a productos financieros adaptados a las necesidades de sus negocios.
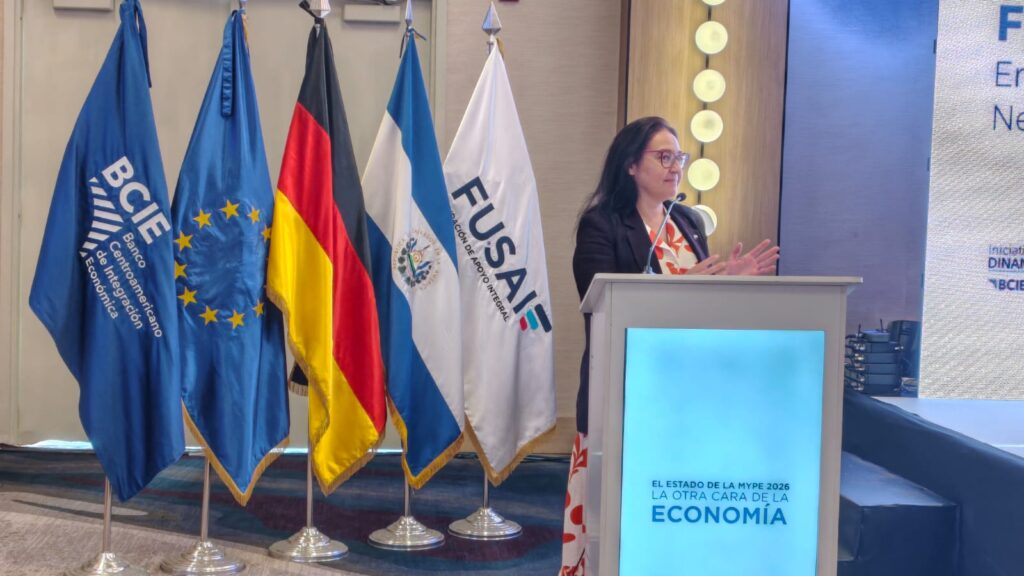
El informe El Estado de la MYPE 2026: La otra cara de la economía, elaborado por el Observatorio MYPE de la Escuela LID de FUSAI junto con FLACSO El Salvador, revela que el 51.5% de estos negocios no mantiene relación con ninguna institución financiera formal.
La situación afecta especialmente a las microempresas de subsistencia, entre ellas pequeñas tiendas de barrio, pupuserías y otros establecimientos que operan con ingresos limitados y estructuras administrativas reducidas.
Según los investigadores, las diferencias entre los segmentos empresariales son significativas: el 85% de las pequeñas empresas mantiene algún vínculo financiero formal, frente a aproximadamente cuatro de cada 10 microempresas de subsistencia.
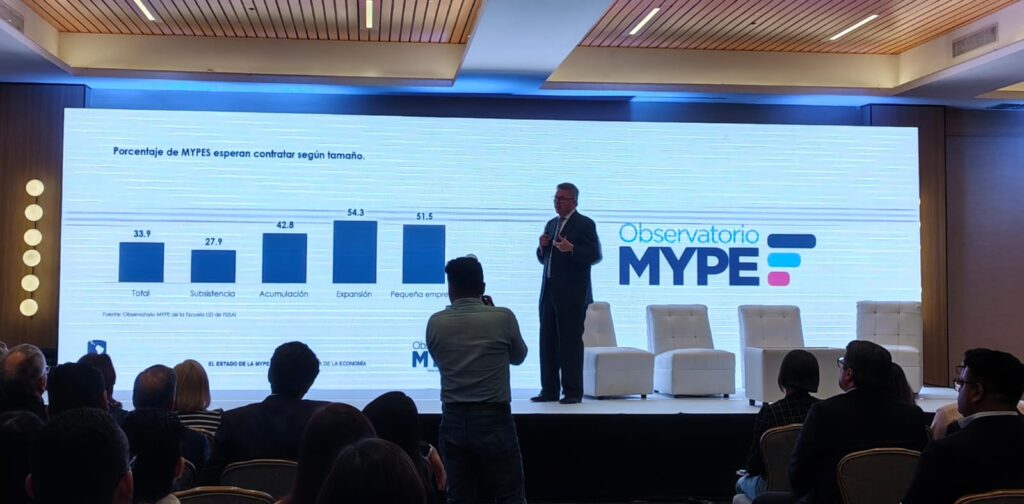
Rafael Pleitez, representante del Observatorio MYPE, explicó que uno de los principales desafíos consiste en ampliar la inclusión financiera y fortalecer la relación de los negocios con el sistema formal, más allá de la simple apertura de cuentas o la contratación de créditos.
La cuenta empresarial, una herramienta poco utilizada
Uno de los hallazgos del estudio es que únicamente el 3.5% de las MYPES posee una cuenta bancaria a nombre de su empresa.
La separación entre las finanzas personales y las del negocio es relevante para la administración empresarial, ya que permite identificar los ingresos y gastos de la actividad productiva y construir un historial financiero asociado directamente con la empresa.
Durante la presentación del informe, los representantes del Observatorio MYPE señalaron que, cuando los negocios no cuentan con productos financieros a su nombre, pueden terminar siendo evaluados bajo condiciones propias del crédito de consumo, que no necesariamente responden a sus necesidades operativas.
Esto representa una dificultad para empresas que requieren financiamiento para comprar mercadería, invertir en equipos o ampliar sus actividades, pero que no cuentan con una estructura financiera formal que respalde sus solicitudes.
El crédito disponible no siempre responde a las necesidades del negocio
Las barreras no desaparecen para las empresas que ya lograron acceder a financiamiento. El estudio encontró que el 47.1% de las MYPES con crédito formal activo considera que los plazos, montos y cuotas se ajustan poco o nada a las necesidades de su negocio.
Para analizar esta situación, el Observatorio MYPE presentó por primera vez el Índice MYPE de Relación con los Servicios Financieros (IMRSF), que mide el acceso, el uso y la calidad de los servicios financieros formales desde la perspectiva de las propias empresas.
El indicador obtuvo un promedio de 32.4 puntos sobre 100, una calificación que refleja una relación todavía limitada entre buena parte del sector y el sistema financiero formal.
Los resultados muestran que la inclusión financiera no depende únicamente de que una empresa consiga abrir una cuenta o recibir un préstamo. También requiere que los productos disponibles respondan a su capacidad de pago, sus ciclos de ingresos y sus necesidades de inversión.
Las microempresas de subsistencia, entre los mayores desafíos
El informe destaca que las microempresas de subsistencia constituyen dos de cada tres microempresas, según lo expuesto durante la presentación del estudio. Este segmento enfrenta dificultades particulares para aprovechar las oportunidades de crecimiento económico.
En su intervención, Rafael Pleitez señaló que el sistema financiero todavía tiene el reto de ampliar su alcance y profundizar la relación con las MYPES, de manera que los servicios no solo estén disponibles, sino que también sean utilizados y adecuados para las actividades empresariales.
El estudio plantea la necesidad de desarrollar productos financieros diferenciados según el tamaño y las características de cada negocio. También destaca la importancia de facilitar el acceso a cuentas empresariales y a financiamiento con condiciones acordes con las necesidades de las micro y pequeñas empresas.
El desafío es que estos negocios puedan pasar de depender de mecanismos de financiamiento poco adaptados a sus actividades a contar con herramientas que les permitan administrar sus recursos, invertir y desarrollar un historial financiero propio.
Para un sector que representa más del 99% del parque empresarial salvadoreño y aporta cerca de la mitad del PIB, mejorar la relación con el sistema financiero constituye una pieza clave para convertir su potencial económico en crecimiento sostenible.