
 Redacción Dinero.com.sv
Elegir el tipo de cuenta bancaria es una decisión que debe responder a las necesidades de cada persona, especialmente cuando se trata de administrar ingresos, organizar gastos familiares o compartir responsabilidades financieras. Entre las alternativas disponibles están las cuentas individuales y las mancomunadas, dos modalidades que permiten guardar y manejar dinero, pero que presentan diferencias importantes en cuanto a la titularidad, el acceso a los fondos y la autorización para realizar operaciones.
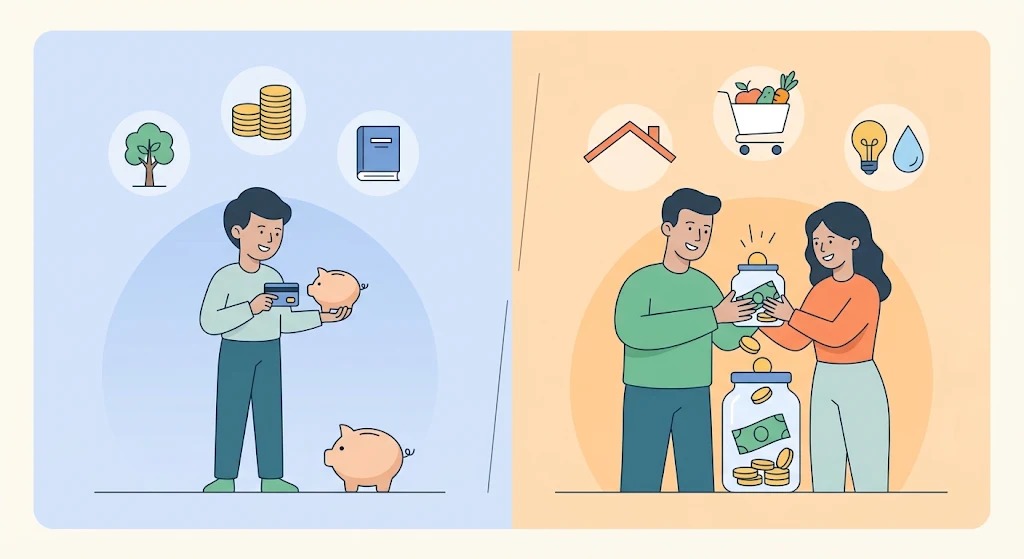
Una cuenta individual es aquella que está registrada a nombre de una sola persona, quien figura como titular y tiene la facultad de administrar los recursos depositados. Esto significa que puede realizar operaciones como depósitos, retiros, transferencias y consultas de saldo, de acuerdo con las condiciones establecidas por la institución financiera y el tipo de producto contratado. Es una alternativa para quienes desean mantener el control exclusivo de sus ingresos y organizar sus finanzas personales.
Por su parte, una cuenta mancomunada pertenece a dos o más titulares, quienes comparten la titularidad de los fondos y establecen las condiciones bajo las cuales pueden utilizar el dinero. Esta modalidad puede ser conveniente para parejas, familiares o personas que necesitan administrar recursos en conjunto, ya sea para cubrir gastos del hogar, pagar compromisos compartidos o desarrollar un proyecto. Sin embargo, compartir la titularidad también implica establecer acuerdos sobre el uso de los fondos.
Una de las principales diferencias está en la autorización necesaria para disponer del dinero. En una cuenta mancomunada, generalmente se requiere la aprobación de todos los titulares o de las personas que se hayan establecido en el contrato para realizar determinadas operaciones. También existe la cuenta indistinta o solidaria, que permite que cualquiera de los titulares realice retiros o transferencias por separado, sin necesitar la autorización de los demás. Por eso, es importante no confundir ambas modalidades, ya que sus condiciones de funcionamiento son diferentes.
En cuanto a su utilización, la cuenta individual puede resultar más práctica para recibir salarios, administrar ahorros personales, realizar pagos o separar dinero destinado a objetivos propios. En cambio, una cuenta mancomunada puede facilitar la organización de las finanzas compartidas. Por ejemplo, una pareja puede utilizarla para reunir aportaciones y cubrir compromisos comunes como el alquiler, los servicios básicos, la alimentación y otros gastos del hogar, sin mezclar necesariamente esos recursos con sus cuentas personales.
Otro aspecto que debe considerarse es la responsabilidad que implica compartir la titularidad. Cuando varias personas aparecen como titulares, es importante que todas conozcan las condiciones del contrato, las comisiones aplicables, los mecanismos de autorización y las obligaciones relacionadas con la cuenta. Asimismo, conviene establecer cuánto dinero aportará cada persona, para qué gastos se utilizará y cómo se manejarán los retiros. Estos acuerdos ayudan a prevenir desacuerdos y permiten mantener una administración más ordenada de los recursos.
En El Salvador, los requisitos para abrir y administrar una cuenta pueden variar según la institución financiera y el producto elegido. Por ello, antes de contratar una cuenta compartida, es recomendable consultar qué documentos debe presentar cada titular, si todos deben acudir a la agencia, cómo se autorizan las operaciones y qué procedimiento se aplica si alguno desea dejar de formar parte de ella. También es importante conocer la protección que ofrece el Instituto de Garantía de Depósitos (IGD), que respalda determinados depósitos en instituciones miembros y contempla condiciones específicas para las cuentas con varios titulares.
En definitiva, la elección entre una cuenta individual y una mancomunada depende de cómo se desea administrar el dinero. Si el objetivo es mantener autonomía y control sobre los recursos, una cuenta individual puede ser la alternativa más conveniente. Si se busca organizar gastos y ahorros entre varias personas, una cuenta mancomunada puede facilitar esa tarea, siempre que existan confianza y acuerdos claros. Antes de tomar una decisión, lo recomendable es comparar las condiciones de las instituciones financieras y verificar si la cuenta será mancomunada o indistinta, pues esta diferencia determina quién puede disponer del dinero y bajo qué autorizaciones.