
 Redacción Dinero.com.sv
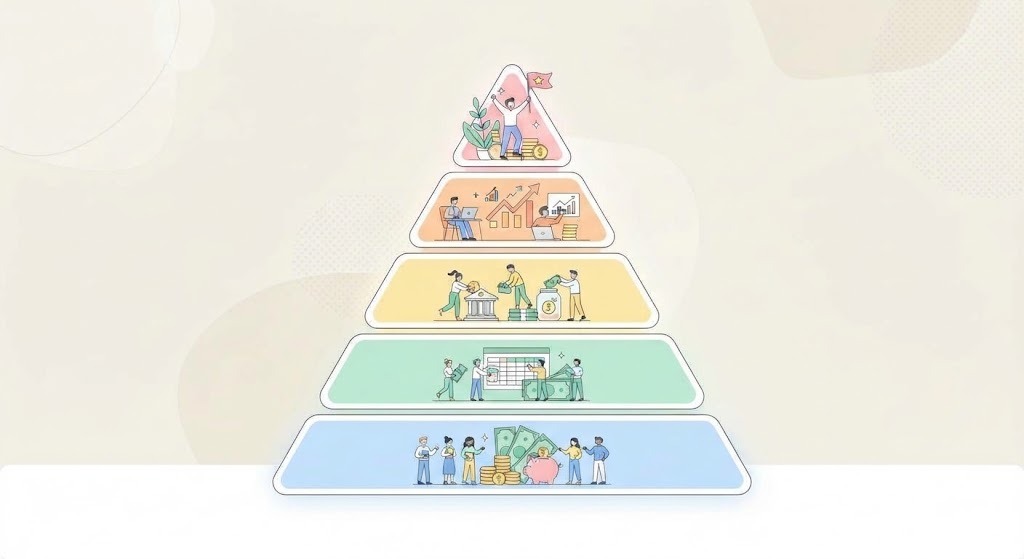
La salud financiera no depende únicamente de cuánto dinero gana una persona, sino también de cómo administra sus ingresos, cuánto ahorra, qué deudas mantiene y si cuenta con recursos para enfrentar imprevistos. Para comprender mejor este proceso existe la pirámide financiera, un modelo educativo que permite identificar las diferentes etapas de organización económica, desde cubrir las necesidades básicas hasta construir patrimonio y alcanzar una mayor independencia financiera.
Aunque no existe una clasificación universal u oficial de esta pirámide, sus niveles ayudan a ordenar las prioridades económicas y comprender qué aspectos deben fortalecerse antes de avanzar hacia nuevas metas. Generalmente, se divide en cinco etapas: supervivencia, estabilidad, seguridad, crecimiento y libertad financiera.
Los cinco niveles de la pirámide financiera
El primer nivel es el de supervivencia, en el que los ingresos se destinan principalmente a cubrir necesidades básicas como alimentación, vivienda, transporte y servicios. Las personas en esta etapa suelen tener dificultades para llegar a fin de mes, no cuentan con ahorros y pueden recurrir a préstamos para cubrir gastos cotidianos. La prioridad es elaborar un presupuesto y aprender a distribuir el dinero.
El segundo nivel corresponde a la estabilidad financiera. Aquí existe un mayor control de los ingresos y gastos, se cumplen las obligaciones mensuales y se evita depender constantemente de créditos. Aunque todavía pueden existir deudas, la persona conoce cuánto debe y tiene un plan para pagarlas sin comprometer sus necesidades básicas.
El tercer nivel es el de seguridad financiera, que consiste en contar con un respaldo económico para enfrentar situaciones inesperadas. En esta etapa cobra importancia el fondo de emergencia, que idealmente debería cubrir entre tres y seis meses de gastos esenciales. También es recomendable evaluar opciones de protección, como seguros de salud, vida o vivienda, según las necesidades personales.
El cuarto nivel es el de crecimiento financiero, cuando la persona ya tiene mayor estabilidad y puede destinar parte de sus ingresos al ahorro y la inversión. En esta etapa puede explorar alternativas como depósitos a plazo, bonos o fondos de inversión, considerando sus objetivos, plazos y tolerancia al riesgo. El propósito es que el dinero no solo se reserve, sino que también tenga la posibilidad de generar rendimientos.
Finalmente, se encuentra la libertad financiera, el nivel en el que los recursos acumulados y las diferentes fuentes de ingresos permiten cubrir las necesidades personales sin depender exclusivamente de un salario. Esto puede lograrse mediante inversiones, propiedades, negocios u otros activos que generen ingresos sostenibles y contribuyan a construir patrimonio.
¿Cómo identificar en qué nivel financiero te encuentras?
Para reconocer en qué etapa están tus finanzas, es importante evaluar algunos hábitos y condiciones económicas. Por ejemplo, preguntarte si tus ingresos alcanzan para cubrir los gastos mensuales, si tienes deudas pendientes, si ahorras periódicamente o si cuentas con dinero disponible para enfrentar una emergencia. También debes analizar si tienes inversiones o fuentes de ingresos adicionales.
Las respuestas permiten identificar qué aspectos necesitan fortalecerse. Una persona puede tener un empleo estable y recibir ingresos todos los meses, pero si gasta todo su dinero y no tiene ahorros, todavía necesita trabajar en su seguridad financiera. De igual manera, tener inversiones no significa necesariamente alcanzar la libertad financiera si existen deudas elevadas o falta de planificación.
Avanzar entre los niveles no depende exclusivamente de ganar más dinero, sino de desarrollar hábitos como elaborar un presupuesto, controlar los gastos, reducir deudas innecesarias y establecer metas de ahorro. También es importante comenzar con cantidades alcanzables y aumentar progresivamente la capacidad de ahorro, de acuerdo con los ingresos disponibles.
La pirámide financiera permite comprender que construir una economía saludable es un proceso gradual. Identificar el punto de partida ayuda a tomar mejores decisiones, establecer prioridades y trabajar en objetivos que permitan alcanzar mayor estabilidad y bienestar económico.