
 Redacción Dinero.com.sv
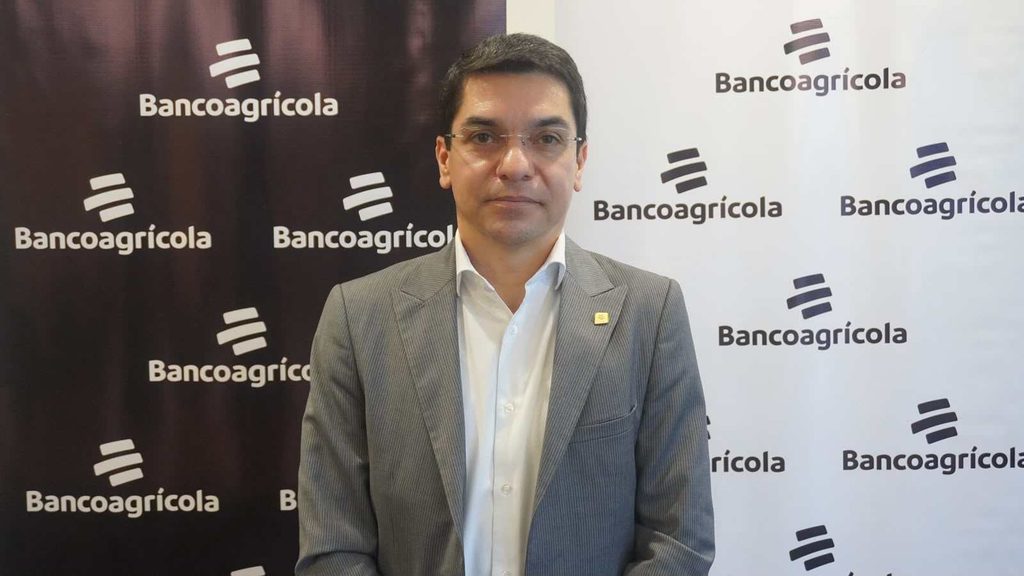
Alex Pinilla, vicepresidente financiero de Bancoagrícola, destacó el crecimiento de los depósitos y la diversificación de las alternativas de inversión en El Salvador. En declaraciones brindadas a Dinero.com.sv, explicó que tanto las personas naturales como las empresas están utilizando productos financieros que van desde las cuentas de ahorro tradicionales hasta fondos de inversión para administrar sus recursos y planificar sus objetivos financieros.
Depósitos e inversiones: más alternativas para los clientes
Pinilla señaló que las cuentas de ahorro continúan creciendo y representan una de las principales vías para incorporarse al sistema financiero formal. A estas se suman los depósitos a plazo, que permiten mantener dinero durante un período determinado a cambio de una rentabilidad pactada bajo las condiciones del producto, por lo que son una alternativa para quienes buscan organizar sus finanzas y fomentar el ahorro.
Otra opción mencionada por el ejecutivo es un fondo de inversión de renta líquida que, según indicó, ha superado los US$250 millones en activos administrados. Este instrumento es utilizado por personas y empresas que necesitan administrar recursos para proyectos de corto o mediano plazo. A diferencia de un depósito a plazo, sus condiciones de liquidez son diferentes y su rentabilidad depende del comportamiento del mercado, por lo que no está garantizada.
El vicepresidente financiero también destacó el Fondo Azul, una alternativa dirigida a inversionistas más especializados e institucionales que consideran tanto la rentabilidad como el destino de los recursos y su relación con la sostenibilidad. Según Pinilla, este instrumento ha atraído a tres inversionistas internacionales de gran tamaño, mientras que el conglomerado financiero continúa ampliando sus soluciones de inversión en El Salvador y Guatemala.
Remesas y su relación con el sistema financiero
En cuanto a las remesas, Pinilla afirmó que estos ingresos continúan creciendo durante 2026, aunque a un ritmo que, según explicó, no sería igual al de años anteriores. También se refirió a la incertidumbre sobre el Estatus de Protección Temporal (TPS, por sus siglas en inglés) para los salvadoreños en Estados Unidos y sus posibles efectos en el envío de dinero al país, pero señaló que todavía no es posible determinar con precisión las consecuencias que podrían tener los cambios migratorios.
El ejecutivo indicó que los depósitos del sistema financiero salvadoreño superan actualmente a los préstamos en aproximadamente US$3,400 millones. Según su comparación, hace cuatro o cinco años la diferencia rondaba los US$300 millones. Este comportamiento refleja una mayor brecha entre los recursos captados por las instituciones financieras y los fondos colocados mediante créditos, aunque la evolución de los depósitos también depende de otros factores, como los ingresos, el consumo y las decisiones de ahorro de los hogares y las empresas.
Proyecciones de crecimiento económico para El Salvador
Sobre las perspectivas económicas, Pinilla señaló que las proyecciones del Banco Central de Reserva (BCR) y del Fondo Monetario Internacional (FMI) apuntan a un crecimiento de entre el 4% y el 5% para El Salvador. El representante de Bancoagrícola comparó estas estimaciones con el crecimiento histórico de aproximadamente 2.4% que mencionó para las últimas tres décadas y destacó el potencial impacto de la actividad económica en las decisiones de consumo, ahorro e inversión.
Estas cifras corresponden a proyecciones y no a resultados definitivos del año. Su cumplimiento dependerá de las condiciones económicas nacionales e internacionales, que también pueden influir en el comportamiento de las empresas, los hogares y el sistema financiero.
El ahorro digital gana terreno
Pinilla destacó que Bancoagrícola está registrando más aperturas de cuentas de ahorro por canales digitales que mediante atención presencial. Según explicó, los clientes pueden iniciar el proceso desde sus teléfonos celulares y acceder a los servicios bancarios en pocos minutos, dependiendo de los requisitos de cada producto.
En el caso de los depósitos a plazo, el ejecutivo afirmó que casi la mitad de las operaciones de este tipo que maneja la institución se realiza por canales digitales, tanto para personas naturales como para empresas. Esta modalidad facilita la contratación de productos sin acudir a una agencia y forma parte de una transformación en la manera en que los clientes administran sus recursos.
Para Pinilla, esta evolución refleja un mayor uso de herramientas digitales y una diversificación de las necesidades financieras. Las cuentas de ahorro, los depósitos a plazo y los fondos de inversión permiten atender distintos objetivos, desde mantener dinero disponible hasta planificar proyectos y buscar rendimientos, siempre de acuerdo con las condiciones y los riesgos de cada alternativa.