
 Redacción Dinero.com.sv
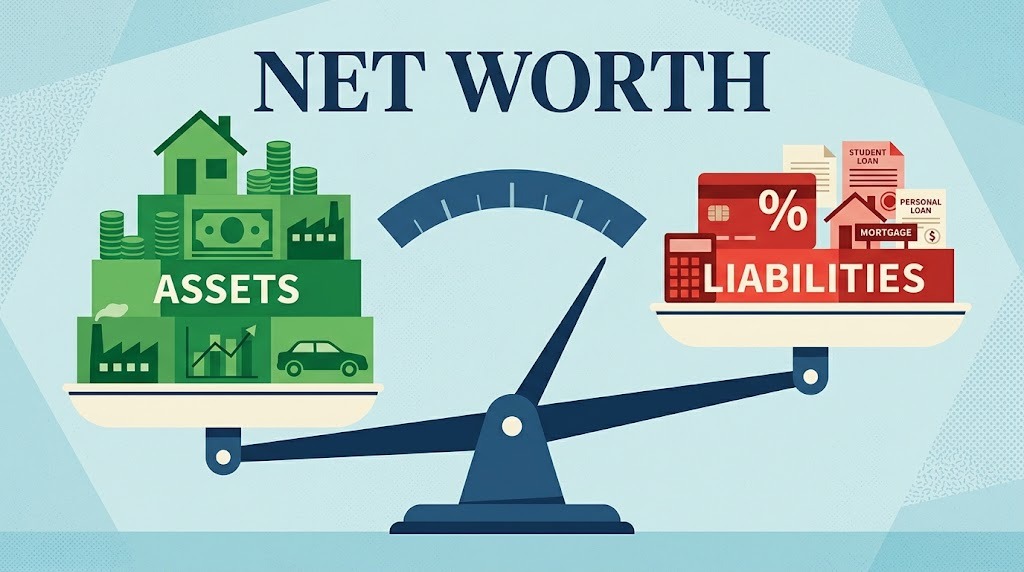
Conocer cuánto dinero se tiene realmente no depende únicamente del salario que se recibe cada mes o del saldo disponible en una cuenta bancaria. Para tener una visión más completa de las finanzas personales, es importante calcular el patrimonio neto, un indicador que permite conocer la diferencia entre el valor de los bienes y recursos que posee una persona y las deudas que todavía debe pagar. De acuerdo con el portal educativo Investor.gov, de la Comisión de Bolsa y Valores de Estados Unidos (SEC), este cálculo ayuda a tener una perspectiva general de la situación financiera.
Para calcularlo, el primer paso consiste en identificar los activos, es decir, todos los bienes y recursos que tienen un valor económico. En esta categoría se incluyen el dinero disponible en cuentas bancarias, los ahorros, las inversiones, las propiedades inmobiliarias y los vehículos. También pueden considerarse otros bienes de valor, siempre que se estime cuánto podrían valer actualmente. Lo recomendable es elaborar una lista y asignar a cada elemento un valor realista, en lugar de utilizar necesariamente el precio que se pagó cuando se adquirió.
El segundo paso es sumar los pasivos, que representan las obligaciones financieras pendientes. Entre ellos pueden figurar los saldos de las tarjetas de crédito, los préstamos personales, los créditos para vehículos, las hipotecas y otras deudas. Para evitar errores, se debe registrar el saldo que todavía falta pagar, no el monto original del préstamo. Una vez identificados todos los activos y pasivos, se aplica una fórmula sencilla: patrimonio neto = total de activos − total de pasivos.
Por ejemplo, una persona que tiene US$4,000 en ahorros, un vehículo valorado en US$8,000 y una vivienda cuyo valor estimado es de US$70,000 acumula activos por US$82,000. Si todavía debe US$45,000 por la hipoteca, US$5,000 por el vehículo y US$2,000 en tarjetas de crédito, sus pasivos suman US$52,000. Al restar ambas cantidades, su patrimonio neto es de US$30,000. Este resultado es ilustrativo y no significa que tenga esa cantidad de dinero disponible de inmediato, porque gran parte de su patrimonio está representado por bienes que tendría que vender para convertirlos en efectivo.
Calcular el patrimonio neto permite identificar si la situación financiera es positiva o negativa. Cuando los activos superan las deudas, el resultado es positivo; cuando las obligaciones son mayores que los bienes y recursos, es negativo. Sin embargo, un patrimonio negativo no significa necesariamente que una persona carezca de ingresos o que no pueda mejorar sus finanzas. Puede ser una señal para revisar sus compromisos, establecer prioridades de pago y diseñar un plan para fortalecer su posición económica.
Otra utilidad de este indicador es que permite establecer objetivos financieros con mayor claridad. Por ejemplo, una persona puede utilizarlo para evaluar su avance en la reducción de deudas, la acumulación de ahorros, la compra de una vivienda o la preparación para la jubilación. Si realiza el cálculo periódicamente y conserva sus registros, podrá comparar los resultados y determinar si sus decisiones están contribuyendo a aumentar sus activos o a reducir sus obligaciones. Investor.gov recomienda revisar el estado del patrimonio al menos una vez al año para dar seguimiento a la evolución financiera.
Para que el resultado sea útil, también es importante actualizar los valores y evitar confundir el patrimonio neto con el dinero disponible para gastos inmediatos. Una vivienda puede representar una parte importante de los activos, pero no equivale a efectivo que pueda utilizarse para pagar una emergencia sin venderla o recurrir a financiamiento. Por eso, conviene revisar por separado los ahorros líquidos, los ingresos mensuales y los gastos habituales. El presupuesto ayuda a identificar cuánto dinero entra y sale cada mes, mientras que el patrimonio neto muestra la diferencia acumulada entre lo que se posee y lo que se debe.
Como práctica de organización financiera, se puede preparar una hoja de cálculo con dos columnas principales: activos y pasivos. En la primera se anotan los ahorros, las inversiones y los bienes; en la segunda, las deudas pendientes. Después se suman ambas columnas y se resta el total de los pasivos al de los activos. Repetir este ejercicio cada seis o doce meses permite observar cambios y tomar decisiones mejor informadas, como destinar más recursos al pago de deudas costosas, fortalecer el fondo de emergencia o ajustar las metas de ahorro. El resultado debe utilizarse como una herramienta de planificación y no como una medida única del bienestar financiero.