
 Redacción Dinero.com.sv
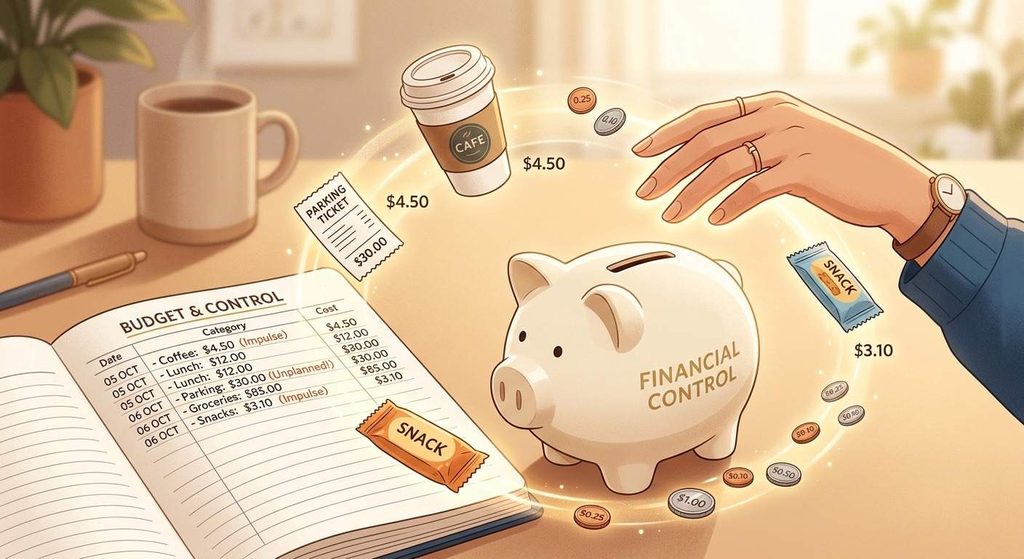
Septiembre puede convertirse en un mes de gastos adicionales sin que las personas necesariamente lo noten. Una compra rápida durante una salida, un café, una bebida, un antojo, el pago de un estacionamiento o un viaje adicional en transporte pueden parecer cantidades pequeñas por separado, pero al repetirse varias veces terminan representando una parte importante del presupuesto.
Este tipo de desembolsos suele pasar desapercibido porque no corresponde a una compra grande. El problema aparece cuando se acumulan varias pequeñas compras durante días o semanas y, al final del mes, el dinero disponible es menor de lo esperado. Por eso, identificar estos gastos y registrarlos puede ser una de las primeras medidas para mantener bajo control las finanzas personales.
Uno de los ejemplos más comunes son las compras realizadas durante las salidas. Comprar una bebida, algún alimento o un producto que no estaba contemplado inicialmente puede representar pocos dólares cada vez. Sin embargo, si estos gastos se realizan de manera frecuente, el monto acumulado puede crecer considerablemente. La clave está en observar no solo cuánto cuesta cada compra, sino cuántas veces se repite.
El transporte también puede convertirse en un gasto invisible. Un desplazamiento adicional, el uso frecuente de transporte por aplicaciones, combustible para recorridos que no estaban previstos o pagos de estacionamiento pueden incrementar el gasto mensual. Planificar las salidas y agrupar actividades puede ayudar a reducir este tipo de desembolsos.
Otro punto que puede afectar el presupuesto son las compras por impulso. Las promociones, descuentos o productos que aparecen como oportunidades pueden llevar a adquirir artículos que no estaban contemplados. Antes de realizar una compra, una pregunta sencilla puede ayudar: ¿realmente lo necesito o simplemente decidí comprarlo porque estaba disponible en ese momento?
Para detectar cuánto dinero se está destinando a estas compras, una alternativa sencilla es registrar durante todo septiembre cada gasto, incluso aquellos de pocos dólares. Al finalizar cada semana, se puede revisar la lista y agrupar los desembolsos por categorías como alimentación, transporte, entretenimiento y compras no planificadas.
Por ejemplo, gastar $2 en una compra adicional parece poco cuando se observa de manera aislada. Pero si ese mismo gasto ocurre cinco veces durante una semana, ya representa $10. Si la práctica se mantiene durante cuatro semanas, puede convertirse en $40 que no estaban contemplados inicialmente en el presupuesto.
Esto no significa que todas las compras pequeñas deban eliminarse. El objetivo es distinguir entre los gastos que realmente aportan al bienestar y aquellos que se realizan simplemente por costumbre o impulso. Una vez identificados, cada persona puede decidir cuáles mantener y cuáles reducir para liberar dinero.
También es importante establecer un límite para los gastos variables. Después de cubrir obligaciones como vivienda, alimentación, servicios, transporte y otros compromisos, se puede definir cuánto dinero queda disponible para entretenimiento, comidas fuera de casa y compras adicionales. Tener un monto máximo facilita tomar decisiones antes de gastar y evita que pequeñas compras terminen afectando otros compromisos.
El uso de efectivo, tarjetas de débito o crédito tampoco cambia el impacto que tiene una compra sobre el presupuesto. Aunque pagar con tarjeta puede hacer que un gasto se sienta menos inmediato, el dinero utilizado sigue representando un desembolso que debe incorporarse al control financiero. En el caso de las tarjetas de crédito, además, es importante considerar la capacidad de pago antes de acumular nuevas compras.
Septiembre también puede ser un buen momento para revisar los hábitos de consumo y comenzar a identificar aquellos gastos que se repiten sin aportar un beneficio significativo. Llevar un registro durante algunas semanas permite conocer en qué se está utilizando el dinero y tomar decisiones más informadas.
El llamado gasto invisible no está necesariamente en una compra grande, sino en la suma de muchas decisiones pequeñas. Registrar los gastos, establecer límites y diferenciar entre necesidades y compras impulsivas puede ayudar a que el dinero alcance mejor durante el mes y evitar que septiembre termine dejando un agujero en el presupuesto.