
 Redacción Dinero.com.sv
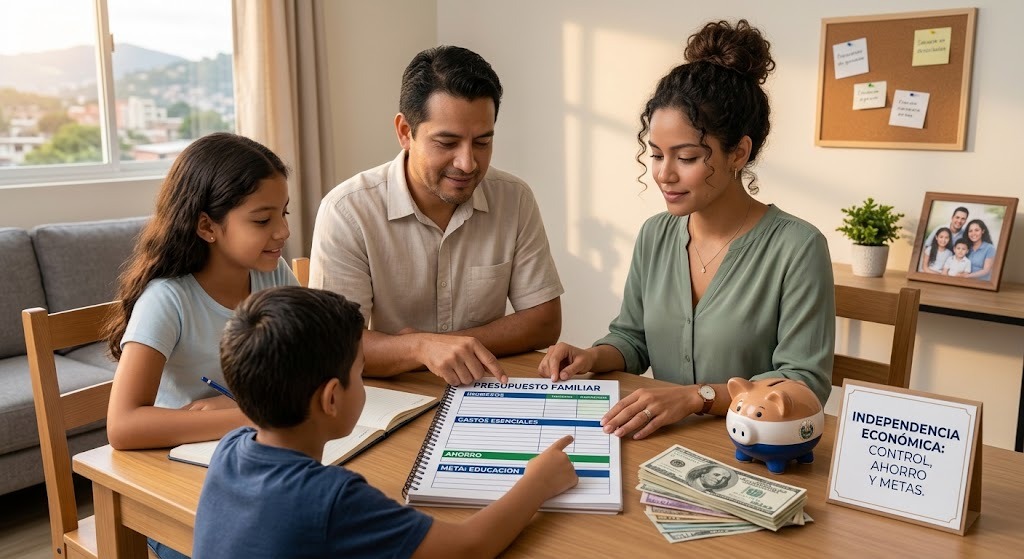
Hablar de independencia económica en una familia no significa necesariamente tener grandes ingresos o acumular mucho dinero. Se refiere a la capacidad de un hogar para cubrir sus necesidades, administrar correctamente sus recursos y enfrentar situaciones inesperadas sin depender constantemente de préstamos o de ayuda económica externa.
El primer paso para acercarse a esa estabilidad es conocer cuánto dinero ingresa al hogar y cómo se distribuye. Elaborar un presupuesto familiar permite identificar los gastos esenciales, como alimentación, vivienda, servicios, transporte y educación, y diferenciarlos de aquellos que pueden reducirse o posponerse cuando el dinero es limitado.
El ahorro también cumple un papel importante. No es necesario comenzar con grandes cantidades; establecer una cuota que sea posible mantener de forma periódica puede ayudar a construir un respaldo financiero. La clave está en que el ahorro forme parte del presupuesto y no dependa únicamente de que al final del mes quede dinero disponible.
Una parte de ese ahorro puede destinarse a un fondo de emergencia. Contar con recursos reservados para situaciones imprevistas, como una reparación urgente, una emergencia médica o una pérdida temporal de ingresos, permite afrontar estos gastos sin afectar las necesidades habituales del hogar o recurrir inmediatamente al endeudamiento.
El manejo de las deudas es otro elemento fundamental. Tener un crédito no significa que una familia haya perdido su independencia económica, pero es importante asegurarse de que las cuotas puedan pagarse sin comprometer los gastos básicos. Antes de asumir una nueva obligación, conviene evaluar los ingresos disponibles y el costo que tendrá el financiamiento.
La independencia económica también implica establecer metas familiares. Ahorrar para la educación, comprar una vivienda, pagar una deuda, crear un fondo de emergencia o prepararse para el futuro son objetivos que pueden alcanzarse con mayor facilidad cuando se establecen cantidades, plazos y prioridades dentro del presupuesto.
Además, la organización financiera puede involucrar a los distintos integrantes del hogar. Conversar sobre las prioridades, los gastos y las metas permite tomar decisiones de manera conjunta y ayuda a crear hábitos financieros. También facilita distinguir entre necesidades y deseos para mantener el consumo de acuerdo con las posibilidades reales de la familia.
En definitiva, una familia económicamente independiente no es necesariamente la que más dinero gana, sino aquella que conoce sus recursos, controla sus gastos, ahorra de manera constante y puede enfrentar imprevistos con mayor tranquilidad. Construir esa estabilidad es un proceso gradual que depende de la planificación, la disciplina y decisiones financieras acordes con la realidad de cada hogar.